Contracte sume private pentru deduceri în WinMENTOR
Configurarea, calculul și raportarea sumelor deductibile în WinMENTOR
Contracte sume private pentru deduceri este funcționalitatea disponibilă în WinMENTOR începând cu versiunea 26.051/1, destinată gestionării sumelor suportate de angajați din resurse proprii și deductibile la calculul impozitului pe venit.
Funcționalitatea permite definirea tipurilor de sume deductibile, urmărirea plafoanelor anuale, înregistrarea contractelor sau a sumelor fără contract, generarea automată a deducerilor în salarii și raportarea corespunzătoare în Declarația 112.
Cadrul legislativ pentru contracte sume private pentru deduceri
Potrivit art. 78 alin. (2) lit. a) din Legea nr. 227/2015 privind Codul fiscal și modificărilor aduse de OUG nr. 8/2026, următoarele sume suportate de angajat din resurse proprii sunt deductibile la calculul impozitului pe venit, în limita plafoanelor prevăzute de lege.
Deducerea se acordă exclusiv la unitatea unde angajatul are declarată funcția de bază.
| Tip sumă deductibilă | Plafon anual | Temei legal |
|---|---|---|
| Cotizație sindicală | Fără plafon explicit | Art. 78 alin. (2) lit. a) Cod fiscal |
| Pensii facultative și scheme de pensii facultative | 400 EUR/an | Cod fiscal și Legea nr. 204/2006 |
| Asigurare voluntară de sănătate și abonamente medicale suportate de angajat | 400 EUR/an | Cod fiscal și Legea nr. 95/2006 |
| Abonamente sportive – CAEN 9311, 9312 și 9313 | 100 EUR/an | Art. 78 alin. (2) lit. a) pct. (v) Cod fiscal |
| Pensii ocupaționale și scheme de pensii ocupaționale calificate de ASF | 400 EUR/an | Cod fiscal și Legea nr. 1/2020 |
| Produse paneuropene de pensii personale – PEPP | 400 EUR/an | Cod fiscal și Regulamentul UE 2019/1238 |
| Acțiuni, obligațiuni și titluri de participare la ETF-uri | 400 EUR/an, fără costurile de tranzacție | Art. 78 alin. (2) lit. a) pct. (vi) Cod fiscal |
Având în vedere diversitatea acestor sume, meniul Contracte pensii private a fost modificat și, începând cu versiunea 26.051/1, devine Contracte sume private pentru deduceri.
Meniul Rate pensii private devine Sume deductibile din surse private.
Descrierea procedurii
Pentru generarea automată a sumelor deductibile din salariul angajaților și pentru urmărirea încadrării sumelor în plafonul legal, fiecare tip de sumă trebuie înregistrat în Nomenclatorul de sume private pentru deduceri.
Înregistrarea este necesară chiar dacă sumele nu sunt generate în baza unui contract, cum este cazul sumelor achitate individual de angajat și dovedite prin documente justificative.
Este permisă și înregistrarea sumelor fără existența unui contract în prealabil. În această situație, urmărirea soldului deductibil în limita plafonului legal revine utilizatorului.
Poziționarea opțiunilor în meniul WinMENTOR
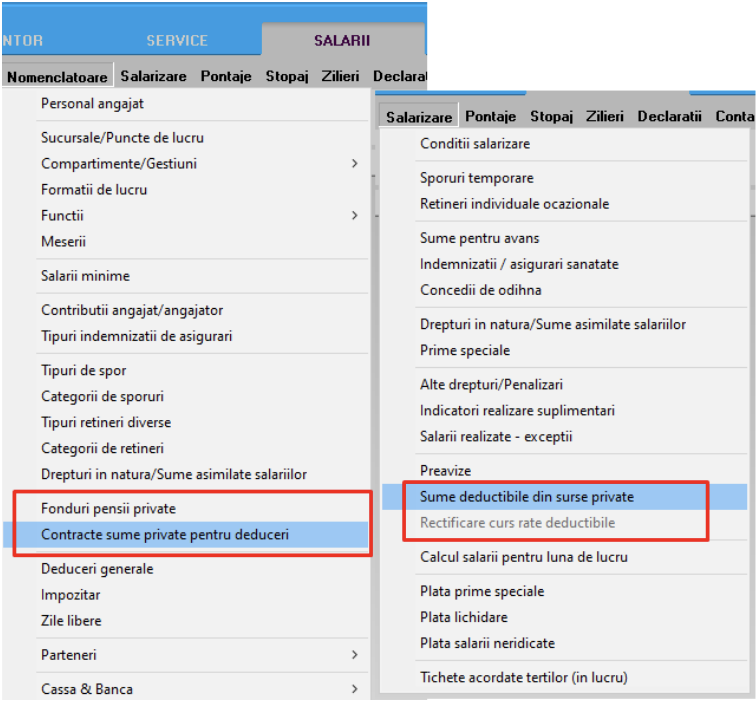
Fig. 1 – Poziționarea opțiunilor în meniul WinMENTOR.
Observații privind opțiunile din meniu
- Opțiunea Fonduri pensii private permite înregistrarea fondurilor de pensii private la care contribuie angajații firmei.
- Dacă există mai multe tipuri de fonduri, definirea lor nu este obligatorie.
- Opțiunea Rectificare curs rate deductibile este disponibilă numai dacă valoarea constantei „Plata lichidării se va face în” este Luna de calcul.
- La data aflării cursului legal de conversie a ratei se presupune că salariile au fost deja plătite.
- Dacă salariile nu au fost plătite, rectificarea se poate efectua direct în fereastra de calcul al ratelor.
Constante implicate pentru sumele private deductibile
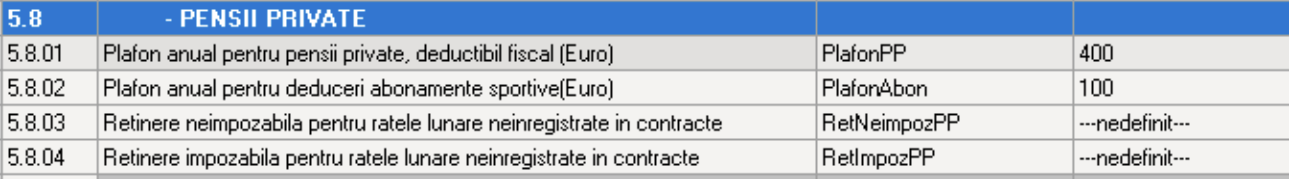
Fig. 2 – Constante implicate pentru sume private deductibile.
Constantele includ plafonul anual pentru pensii private deductibile fiscal, plafonul anual pentru abonamente sportive și reținerile neimpozabile sau impozabile utilizate pentru ratele lunare neînregistrate în contracte.
Cele două rețineri, neimpozabilă și impozabilă, se folosesc pentru situațiile în care sunt înregistrate rate fără contracte.
Definirea reținerilor
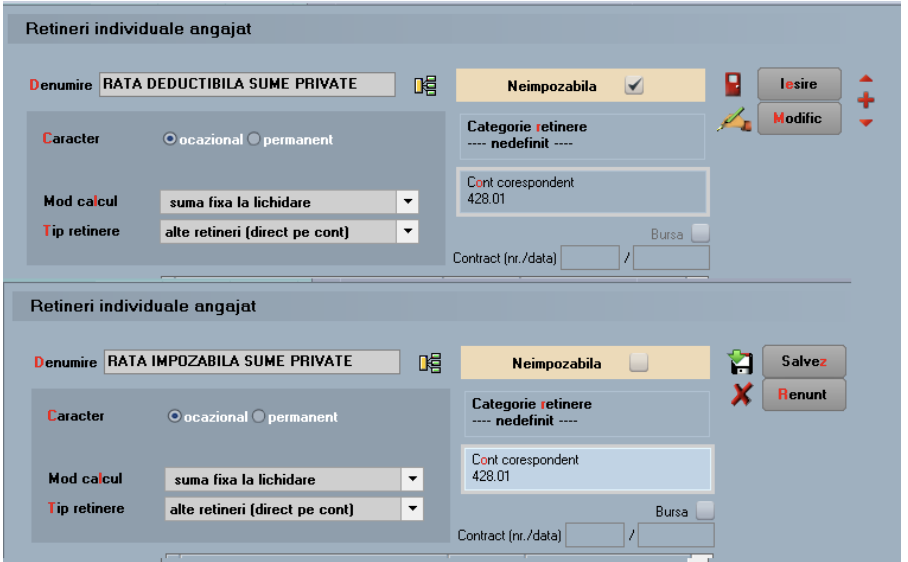
Fig. 3 – Definirea reținerilor în cazul sumelor private.
Pentru ratele deductibile se definește o reținere individuală neimpozabilă, iar pentru ratele nedeductibile se definește o reținere individuală impozabilă.
Nomenclator sume private pentru deduceri
Ca element de noutate, macheta include o grilă de selecție în care sunt specificate tipurile de sume deductibile conform legislației.
Valoarea implicită a câmpului Tip sumă este setată pe Pensii facultative.
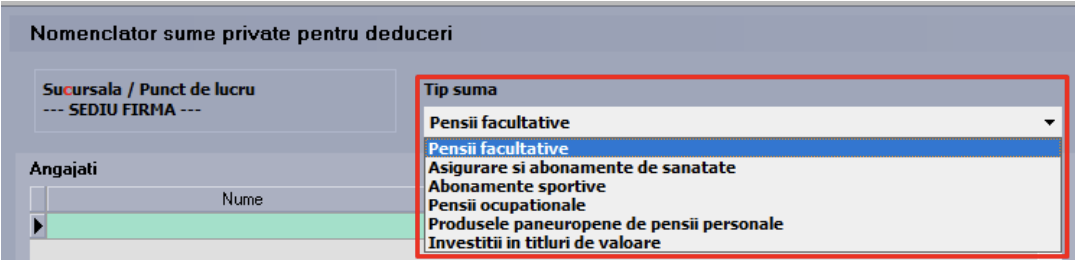
Fig. 4 – Nomenclatorul tipurilor de sume deductibile de la impozit.
Modurile de înregistrare a sumelor deductibile
Există două moduri de înregistrare, în funcție de persoana care achită sumele către fondul sau furnizorul respectiv:
- Plata este efectuată individual de angajat din fonduri proprii. Angajatul prezintă firmei documentele justificative și solicită deducerea sumelor la calculul impozitului.
- Plata este efectuată de angajator în baza unui contract încheiat pentru angajații proprii, însă sumele sunt suportate de angajați și generează rețineri individuale.
La înregistrarea contractelor trebuie specificat modul de plată al contribuției: direct de către angajat sau de către firmă în numele angajatului.
Înregistrarea corectă permite gestionarea automată a soldurilor anuale și verificarea încadrării în plafonul deductibil.
Înregistrarea sumelor deductibile după tip
Dacă plata este efectuată individual de angajat, nu este necesară completarea tuturor câmpurilor din zona Detalii suplimentare pentru linia curentă.
Datele se completează în funcție de informațiile disponibile în documentele justificative. Elementele obligatorii sunt:
- data de început;
- modul de plată;
- data înregistrării.
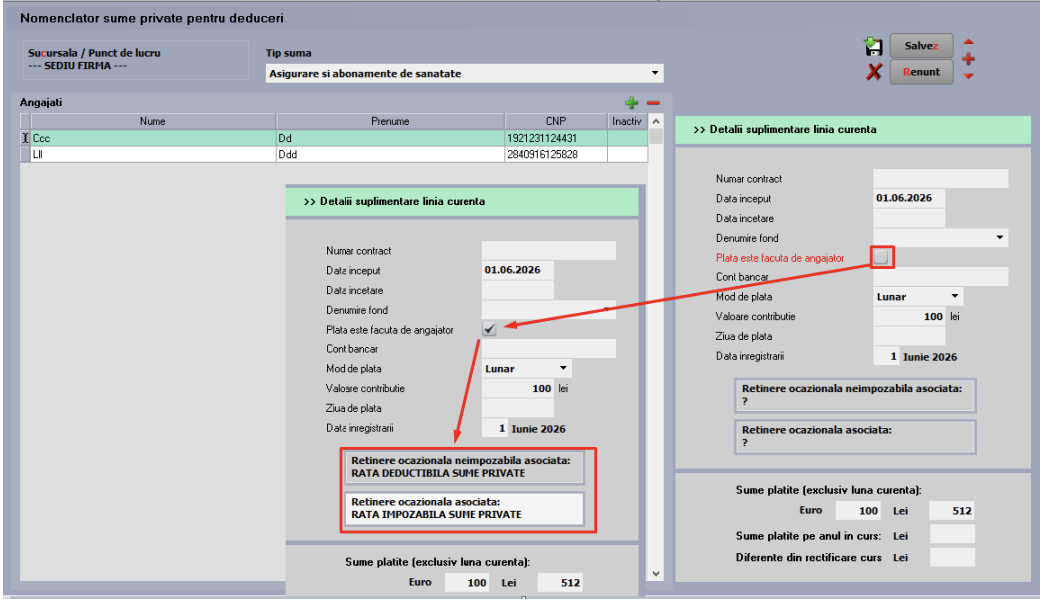
Fig. 5 – Înregistrarea sumelor deductibile după tip.
Observații privind înregistrarea contractelor
- Accesul la machetă este restricționat prin drepturi de acces și prin configurarea subunității asociate utilizatorului.
- Un utilizator cu subunitate nedefinită în drepturile de acces Salarii poate înregistra contractele angajaților indiferent de subunitate.
- Contractele se înregistrează la nivelul lunii de lucru.
- Pot fi selectați angajații care nu au data desfacerii contractului de muncă anterioară lunii de lucru.
- În luna înregistrării, valorile ratelor plătite până în luna curentă și diferențele rezultate din rectificarea cursului sunt editabile.
- În lunile ulterioare, aceste câmpuri devin needitabile.
- Data înregistrării poate fi numai din luna de lucru.
- Nu se pot face mai multe înregistrări pentru aceeași subunitate și același tip de sumă.
Înregistrarea sumelor de dedus
Procedura permite calculul automat al sumelor de dedus pe baza datelor înregistrate în contracte, a plafonului de deductibilitate specificat în constante și a cursului de schimb introdus în interfață.
Este permisă și încărcarea manuală a sumelor atunci când contractele nu au fost înregistrate în prealabil.
După accesarea opțiunii din meniu se completează subunitatea, tipul de sumă pentru care se efectuează generarea și data înregistrării.
Ulterior se preia sau se introduce cursul valutar, iar butonul Preluare rate din contracte devine activ și calculează ratele conform modului de plată specificat în contracte.
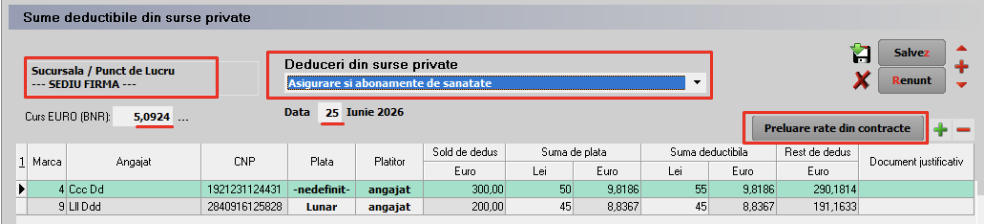
Fig. 6 – Înregistrarea sumelor deductibile.
Sumele plătite de angajator generează la salvare rețineri ocazionale neimpozabile pentru ratele deductibile sau rețineri ocazionale impozabile pentru ratele nedeductibile.
Observații privind generarea sumelor
- Nu se pot efectua două generări pentru aceeași subunitate și același tip de sumă.
- Cursul poate fi preluat numai după completarea datei de înregistrare a calculului ratelor.
- Se preia un curs mai mare decât zero, aferent datei de înregistrare sau primei zile anterioare pentru care există un curs.
- Din punct de vedere legislativ, cursul trebuie să corespundă ultimei zile a lunii pentru care se efectuează plata ratelor.
- Butonul Preluare rate completează grila cu angajații subunității înregistrați în contractele de sume private pentru care există plafon deductibil disponibil.
- Coloana Document justificativ se completează manual de utilizator.
- Prin butonul plus verde pot fi adăugați angajați fără contracte de sume private.
- Pentru angajații adăugați manual se completează coloanele Plata, Plătitor, Rata plată lei și Rata deductibilă lei.
- Pentru valorile introduse manual nu se urmărește automat încadrarea în plafonul legal.
- Angajații pot fi șterși din grila ratelor indiferent de metoda prin care au fost adăugați.
Evidențierea sumelor în grila de salarizare
Totalitatea sumelor deductibile suportate de angajat este afișată în grila de calcul salarii pe următoarele linii:
- Alte deduceri;
- …din care sume private;
- linia corespunzătoare reținerilor.
Reținerile impozabile se regăsesc numai în linia reținerilor din salariu.
Reținerile deductibile sunt afișate atât la linia reținerilor temporare, cât și la liniile Alte deduceri și …din care sume private.
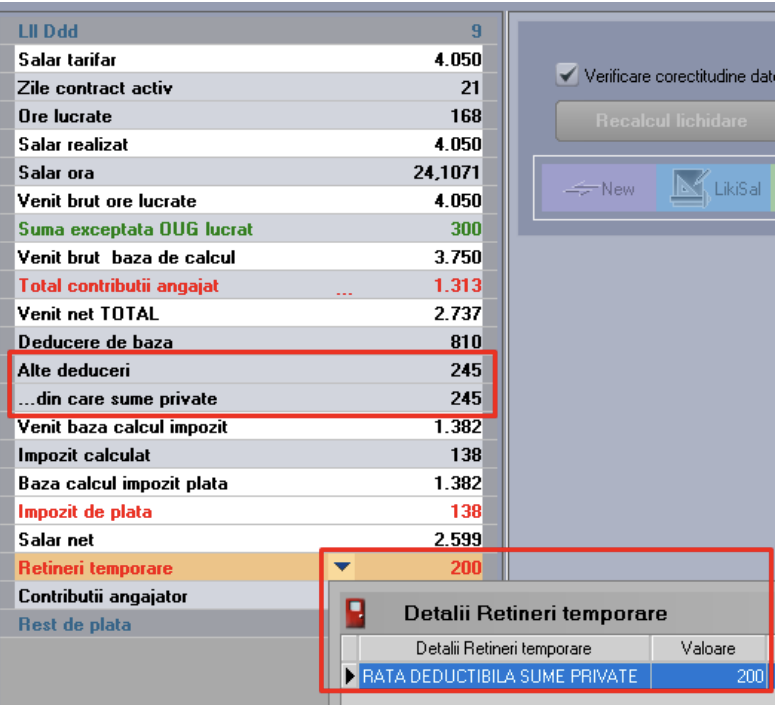
Fig. 7 – Evidențierea sumelor deductibile în grila de recalcul.
Raportarea sumelor în Declarația 112
Sumele înregistrate prin meniul Sume deductibile din surse private și marcate ca deductibile sunt raportate în Declarația 112 la câmpul Alte deduceri.
Câmpurile utilizate pentru raportare sunt E1_5 și E3_13.
Descărcarea documentației complete
Pentru toate explicațiile, imaginile și exemplele de operare, consultați documentația oficială WinMENTOR.
Descărcare Kit WinMENTOR
Tutoriale video WinMENTOR
Pentru explicații suplimentare privind configurarea și utilizarea aplicației, consultați
tutorialele video WinMENTOR disponibile pe site-ul Ecosys
.
Asistență Ecosys
Pentru informații privind configurarea sumelor private deductibile, calculul salariilor sau actualizarea aplicației, puteți
contacta echipa Ecosys.